

Sobreviviste al choque frontal. Ahora te enfrentas a una pila de facturas médicas, un sueldo perdido y una cifra de la aseguradora del otro conductor que no alcanza a cubrir nada. Para eso existe la reclamación por conductor con seguro insuficiente : cuando el conductor culpable de tu accidente en Las Vegas tenía seguro, pero no lo suficiente para cubrir los daños que una colisión frontal puede causar.
Si te encuentras en esa situación, tienes más opciones que el límite de la póliza del conductor culpable. Aquí te explicamos cómo funciona la cobertura en Nevada y qué debes hacer antes de aceptar cualquier cosa.
¿Qué sucede cuando se agota la cobertura del conductor culpable?
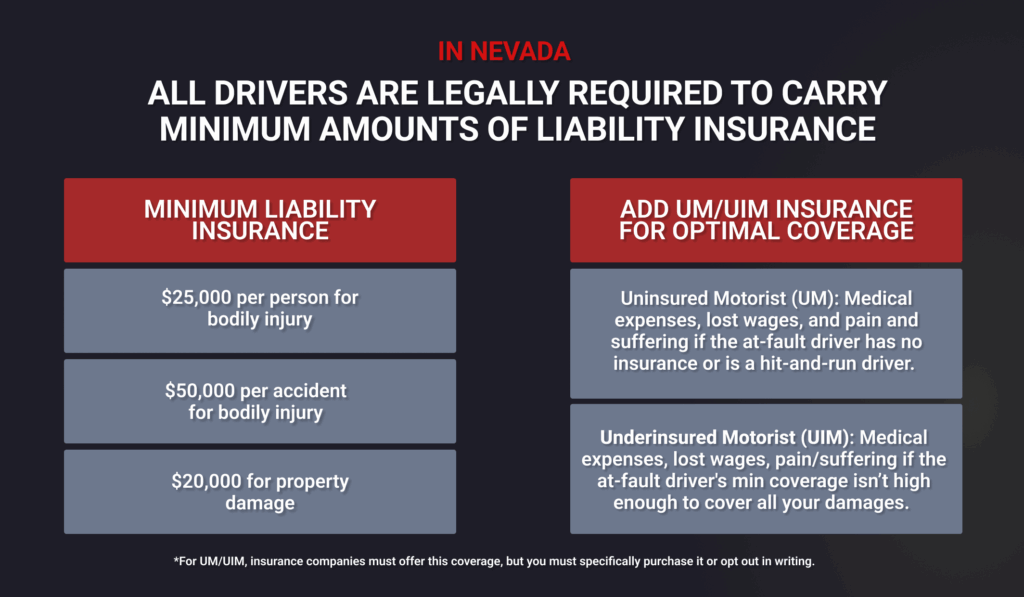
En Nevada, los conductores solo necesitan una cobertura de $25,000 por lesiones corporales por persona (25/50/20). Un choque frontal suele superar esa cantidad en el primer día de hospitalización. Una cirugía de emergencia, un ingreso por trauma o un traslado en ambulancia aérea tras un accidente por conducir en sentido contrario en la I-15 o la US-95 pueden costar decenas de miles de dólares, sin contar la pérdida de ingresos, la atención médica posterior o el dolor de una recuperación que puede durar meses.
Así que las cuentas fallan rápidamente. La aseguradora del otro conductor paga la indemnización máxima, el cheque se cobra y usted sigue con un gran déficit. Esa diferencia entre lo que cubre la póliza del conductor culpable y el costo real de sus lesiones es precisamente el problema que la cobertura para conductores con seguro insuficiente se creó para solucionar.
Cómo la cobertura para conductores con seguro insuficiente cubre esta brecha en Nevada
La cobertura para conductores con seguro insuficiente (UIM, por sus siglas en inglés) es una protección que usted tiene incluida en su propia póliza de seguro de auto. Cuando se agotan los límites de responsabilidad del conductor culpable y sus pérdidas siguen siendo mayores, su cobertura UIM entra en acción y paga la diferencia, hasta el límite de UIM que usted haya seleccionado.
En términos prácticos: la aseguradora del conductor culpable paga su límite, y su cobertura UIM cubre los daños documentados restantes que superen esa cantidad, con un tope igual al límite de su propia póliza. Un detalle importante en Nevada: la cobertura UIM solo se aplica cuando sus daños totales superan realmente los límites del conductor culpable. No sirve para complementar una indemnización baja; se aplica cuando sus pérdidas reales superan lo que el otro conductor podría pagar.
Aquí viene lo que muchos desconocen: es posible que ya tengas esta cobertura sin saberlo. La ley de Nevada exige que las aseguradoras ofrezcan cobertura UM/UIM equivalente a tus límites de lesiones corporales, y solo puedes rechazarla por escrito. Si nunca firmaste un formulario de rechazo, es muy probable que esté incluido en tu póliza. Revisa la página de declaraciones o pídele a alguien que lo haga por ti.
Sin seguro vs. con seguro insuficiente: ¿cuál se aplica a su accidente?
Estos dos se agrupan bajo la denominación "UM/UIM", pero responden a problemas diferentes:
- Motorista sin seguro (UM) te cubre cuando el conductor culpable tenía no sin seguro alguno, o huyó del lugar en un atropello con fuga.
- Conductor con seguro insuficiente (UIM) te cubre cuando el conductor culpable had Tenía seguro, pero los límites eran demasiado bajos para cubrir sus lesiones.
Si el conductor que te chocó no tenía seguro, la situación es diferente: empieza con nuestro análisis de cuándo el conductor no tenía seguro y si vale la pena demandarlo directamente . Esta página trata sobre el escenario más común de choque frontal: la otra parte sí tenía cobertura, pero no la suficiente.
Es tu propia aseguradora, y aún así pueden oponerse a ti.
Uno pensaría que presentar una reclamación contra tu propia compañía sería sencillo. Has pagado tus primas; ahora necesitas la cobertura que contrataste. En realidad, una reclamación por seguro contra conductores sin seguro o con seguro insuficiente puede ser tan complicada como una reclamación contra la aseguradora de otra persona.
Una vez que presentas la reclamación, dejas de ser un cliente fiel y te conviertes en quien les pide que te extiendan un cheque cuantioso. Los peritos cuestionan la gravedad de tus lesiones, discuten sobre qué cuenta para el límite de indemnización y te hacen ofertas irrisorias con la esperanza de que aceptes una fracción del valor de la reclamación mientras estás estresado y con deudas pendientes.
Aquí es donde la experiencia de Glen Howard cobra importancia. Antes de fundar Howard Injury Law, Glen trabajó como abogado defensor de aseguradoras, el abogado que contrataban las compañías . Sabe cómo se evalúa internamente un expediente de seguro de automovilista sin seguro o con seguro insuficiente (UIM), cuáles son los puntos críticos y cómo la otra parte decide el valor real de una reclamación. Esa perspectiva es difícil de obtener de alguien que solo ha estado del lado de la otra parte.
Qué hacer ahora para proteger su reclamación por conductor con seguro insuficiente
Unos pocos pasos marcan una verdadera diferencia en lo que puedes recuperar:
- Encuentra tu página de declaraciones. Confirma si tienes cobertura para conductores sin seguro o con seguro insuficiente (UM/UIM) y cuál es el límite. Si aseguras más de un vehículo, Nevada podría permitirte acumular esos límites; vale la pena verificarlo.
- Documente todo. Conserve todas las facturas, informes de imágenes, notas de terapia y registros de ausencias laborales. UIM paga en documentado daños, por lo que las lagunas en su documentación se convierten en lagunas en su recuperación.
- No se apresure a resolver la reclamación por culpa propia. Si liquidas la póliza del otro conductor demasiado rápido o por una cantidad inferior a la máxima permitida, podrías perder tu derecho a la cobertura de seguro contra conductores sin seguro o con seguro insuficiente. Consulta con un abogado antes de firmar la renuncia a la cobertura.
- Presta atención a las fechas límite: hay dos. Su reclamación contra el conductor culpable está sujeta al plazo por lesiones establecido por la ley de Nevada. Su reclamación por seguro contra conductores sin seguro o con seguro insuficiente (UIM) es una reclamación contra su propia aseguradora, según su póliza, y tiene plazos diferentes que pueden ser más cortos de lo esperado. Si no cumple con alguno de estos plazos, su indemnización podría terminar ahí, así que confirme ambos cuanto antes. Cada póliza y cada caso son diferentes; esta es información general, no asesoramiento sobre su reclamación específica.
Preguntas frecuentes
¿Qué sucede si el conductor culpable no tiene suficiente seguro en Nevada?
No tienes por qué asumir automáticamente la diferencia. Una vez que se hayan pagado los límites de responsabilidad del conductor culpable, tu propia cobertura de automovilista con seguro insuficiente ( UIM) puede cubrir las pérdidas documentadas restantes (gastos médicos, salarios perdidos y daños morales) hasta el límite de UIM de tu póliza. La cobertura UIM se aplica cuando el total de tus daños supera la cobertura de la póliza del conductor culpable. Si también tienes MedPay o seguro médico, estos pueden ayudarte mientras tanto. Lo importante es no aceptar el límite de la aseguradora del conductor culpable como el final del camino. Un abogado de Las Vegas puede analizar todas las coberturas que podrían aplicarse a tu choque frontal antes de firmar cualquier documento.
¿Necesito cobertura para conductores con seguro insuficiente si ya tengo cobertura completa?
Sí, y esto suele confundir a muchos conductores de Nevada. La "cobertura completa" generalmente incluye responsabilidad civil, colisión y cobertura integral. Esto protege tu auto y paga los daños que causes. Sin embargo, no cubre tus lesiones corporales si alguien te choca con un seguro insuficiente. La cobertura para conductores con seguro insuficiente es un complemento aparte que te protege a ti y a tus pasajeros precisamente en esa situación. Dado que muchos conductores en las carreteras de Las Vegas solo tienen el seguro mínimo estatal, esta cobertura suele ser la protección más valiosa de tu póliza, y la que sorprende a muchos descubrir que tienen o que desearían haber mantenido.
¿Qué no debo decirle a mi compañía de seguros después de una colisión frontal?
Reporte el accidente de inmediato, pero tenga cuidado con la información que comparte. No especule sobre sus lesiones: decir "Me siento bien" antes de una evaluación completa puede usarse para minimizar una afección grave que se manifieste días después. No especule sobre la culpabilidad ni reviva el accidente con teorías. Y no acepte una declaración grabada antes de hablar con un abogado; estas suelen usarse para obligarlo a decir cosas que luego se tergiversan. Cíñase a los hechos básicos: cuándo, dónde y quiénes estuvieron involucrados, y deje que sus registros médicos y un abogado se encarguen del resto. En un reclamo de seguro de automovilista sin seguro o con seguro insuficiente, la forma en que el ajustador maneja el caso es más importante de lo que la gente piensa.
¿Me subirán las tarifas si presento una reclamación por seguro sin seguro o con seguro insuficiente en Nevada?
La ley de Nevada está de su lado en este caso. Según el NRS 687B.385 , una aseguradora no puede cancelar su póliza, negarse a renovarla ni aumentar su prima debido a una reclamación por un accidente en el que usted no tuvo la culpa; y una reclamación por cobertura de automovilista sin seguro o con seguro insuficiente (UIM) después de que otra persona causara una colisión frontal es precisamente ese tipo de reclamación. La Corte Suprema de Nevada ha ratificado esta protección. Por lo tanto, el temor común de que "usar mi propia cobertura me perjudicará" generalmente no se aplica a una reclamación UIM en la que usted no tuvo la culpa. Usted pagó por esa cobertura precisamente para un momento como este. Dejar que el miedo a un aumento de tarifa le impida usarla generalmente solo significa perder dinero.
¿Sufriste una lesión en un choque frontal y tu seguro no lo cubre? Busquemos la manera de conseguir el dinero que sí lo haga.
El límite de cobertura del conductor culpable es un punto de partida, no un límite máximo. Entre la cobertura para conductores con seguro insuficiente, las pólizas adicionales y otras coberturas que la mayoría de la gente no suele tener en cuenta, a menudo hay mucho más disponible de lo que sugiere la primera oferta, y averiguarlo es precisamente a lo que nos dedicamos.
Antes de aceptar nada o firmar un documento, consulte con un abogado especializado en colisiones frontales en Las Vegas de Howard Injury Law. Glen Howard trabajó durante años representando a las aseguradoras en este tipo de reclamaciones; ahora utiliza esa experiencia en su contra para defender a personas como usted. La consulta es gratuita y solo cobramos si ganamos su caso.
Llame al (702) 331-5722 o contáctenos a través de nuestra página de contacto ; traiga su página de declaraciones si la tiene y le diremos con qué cobertura está trabajando realmente.