

La mayoría de las personas no pierden el valor de su indemnización por un error garrafal. Lo pierden de maneras sutiles y discretas: un lapso entre visitas al médico, una publicación en Facebook, un simple "Lo siento mucho" en el lugar del accidente, y no se dan cuenta hasta que la oferta es baja. La buena noticia es que, si sabes qué factores reducen tu indemnización por lesiones personales, la mayoría de ellos aún están bajo tu control.
A continuación, se explica qué factores reducen realmente una indemnización en Nevada, por qué las compañías de seguros se basan en cada uno de ellos y qué puede hacer al respecto antes de que le cueste caro.
La respuesta corta: ¿qué es lo que realmente reduce un asentamiento?
Unas pocas categorías son las que causan la mayor parte del daño:
- Culpa compartida — Tu parte de la culpa se resta de tu recuperación.
- Lagunas o retrasos en el tratamiento médico — El silencio en tus registros se interpreta como “no estar realmente herido”.
- Pruebas y documentación débiles — Sin pruebas no hay argumentos
- Condiciones preexistentes en la misma parte del cuerpo — dificulta demostrar la causalidad
- Errores evitables — declaraciones grabadas, admisión de culpa, redes sociales
- Deducciones y gravámenes — Los honorarios, los costos y las facturas médicas impagas salen de los ingresos brutos.
Algunos de estos problemas se resuelven según las circunstancias del accidente. Muchos otros no. Saber distinguirlos es donde un abogado de lesiones personales de Las Vegas demuestra su valía.
Culpa compartida: cómo la regla de negligencia comparativa de Nevada reduce su indemnización.
Nevada aplica una regla de negligencia comparativa modificada según el NRS 41.141. En otras palabras: si usted es parcialmente responsable del accidente, su indemnización se reduce en proporción a su porcentaje de culpa. Si un jurado valora su caso en $100,000 y lo considera responsable en un 20%, usted recibirá $80,000.
Sin embargo, existe un límite estricto. Si se determina que usted tiene un 51% o más de responsabilidad , no recibirá ninguna compensación. Si tiene un 50% o menos de responsabilidad, aún puede recibir una compensación, aunque reducida.
Precisamente por eso, los peritos de seguros se esfuerzan tanto por atribuirle la culpa. Cada punto porcentual que le asignan reduce la indemnización que deben, y si superan el 51%, la reclamación se anula por completo. La culpa rara vez es tan evidente como parece en el momento, y la forma en que se argumenta es crucial. Cada caso depende de sus propias circunstancias, así que si hay una disputa sobre la culpa, conviene consultar con un abogado antes de aceptar la versión de los hechos de cualquier persona.
Lagunas y retrasos en el tratamiento médico
Tu historial médico es la base de tu reclamación. Cuando hay lagunas en él, las aseguradoras las rellenan con la historia que les resulta más barata.
- Tratamiento retrasado. Esperar días o semanas para ver a un médico le da al ajustador de seguros un argumento: si realmente estuvieras herido, habrías ido antes, así que tal vez la lesión provenga de otro lugar. Hazte evaluar de inmediato, incluso después de un accidente "menor" en la I-15 o un choque leve en el estacionamiento de un casino.
- Atención médica inconsistente. Faltar a las citas o interrumpir el tratamiento antes de tiempo indica que te has recuperado, independientemente de si es así o no. Sigue el plan de tu médico y haz que lo registre.
- Pronta recuperación. Las lesiones que se curan rápidamente requieren menos atención, lo que suele traducirse en precios más bajos. Esto no justifica un tratamiento excesivo, sino la importancia de documentar con precisión la situación mientras se presentan síntomas.
Un hito importante en este caso es que las negociaciones para llegar a un acuerdo generalmente esperan hasta que se alcance la máxima mejoría médica , es decir, cuando la condición del paciente se haya estabilizado. Llegar a un acuerdo antes de ese momento conlleva el riesgo de fijar una cifra que no tenga en cuenta la atención médica que aún se necesita.
Pruebas y documentación débiles
Dos reclamaciones con lesiones idénticas pueden resolverse por cantidades muy diferentes basándose únicamente en lo que se pueda demostrar.
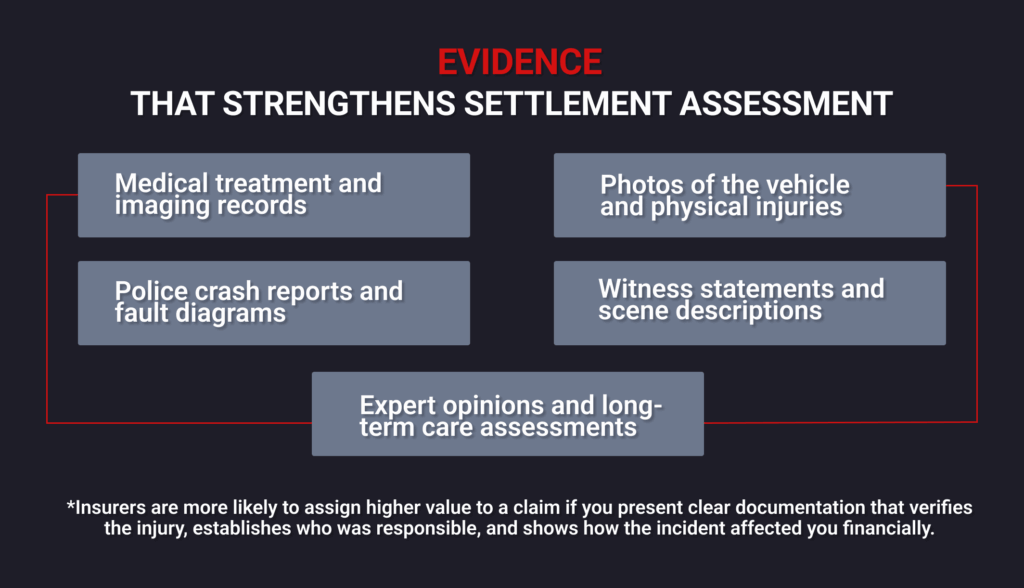
La falta de historial clínico es la causa más común de pérdidas. Sin facturas, recibos y notas de diagnóstico claras, le estás pidiendo a la aseguradora que crea tu palabra sobre tus pérdidas, y no lo harán. Una documentación médica completa es lo que convierte un simple "Tengo dolor" en una cifra que la aseguradora debe respaldar.
Las afecciones preexistentes en la misma parte del cuerpo dificultan la determinación de la causalidad, aunque no la imposibilitan. Si usted ya tenía una lesión de espalda y ahora su espalda está peor, la aseguradora argumentará que el accidente no cambió nada. La ley de Nevada aún le permite obtener una indemnización por una lesión agravada por el accidente ; la carga de la prueba radica en demostrar el antes y el después, lo cual es otra razón por la que es importante contar con registros completos.
Las lesiones de tejidos blandos, como los esguinces y las distensiones, suelen considerarse lesiones menos objetivas que las fracturas, simplemente porque son más difíciles de detectar en una tomografía. Sin embargo, siguen siendo reales y compensables; solo necesitan una documentación más detallada para que se reconozca su valor.
Errores que silenciosamente reducen tu propio patrimonio
Estos son los factores que controlas por completo, y de los que la gente más se arrepiente.
Admitir la culpa. Una disculpa automática o un simple «No te vi» en el lugar del accidente se interpreta como una admisión de culpa. Sea honesto con la policía, pero no especule sobre quién tiene la culpa.
Declaraciones grabadas. La llamada del ajustador suena rutinaria y amigable. No lo es; se trata de evidencia, y su objetivo es que usted declare algo que pueda ser utilizado. No está obligado a dar una declaración antes de hablar con un abogado. Si desea comprender cómo funcionan estas conversaciones, aquí le explicamos cómo tratar con el ajustador de seguros.
Redes sociales. Las aseguradoras monitorean las cuentas de los reclamantes. Una foto tuya haciendo senderismo en Red Rock, una publicación en un espectáculo del Strip o un amigo etiquetándote en una fiesta se captura en una captura de pantalla y se presenta como prueba de que tus lesiones son exageradas, incluso si sentiste dolor todo el tiempo. Desconéctate de las redes sociales desde el día del accidente hasta que se resuelva tu caso.
Por qué tu indemnización "bruta" no es lo que te llevas a casa.
Incluso un acuerdo favorable puede verse reducido antes de llegar a usted. Entender esto de antemano le evitará entrar en pánico cuando la cifra neta parezca menor que la cifra anunciada.
De un acuerdo extrajudicial se derivan tres elementos: los honorarios del abogado (en Nevada, los casos de lesiones personales se rigen por un acuerdo de honorarios condicionales, es decir, un porcentaje, sin honorarios a menos que se gane), los gastos del caso (costos de presentación, documentación, peritos) y los gravámenes médicos , que son las facturas impagas que sus proveedores deben pagar directamente con la indemnización. Si estos gravámenes no se negocian a la baja, pueden representar una carga importante. A continuación, se explica cómo funcionan los gravámenes médicos y por qué vale la pena luchar por ellos.
Aquí viene la parte que las aseguradoras no anuncian: un negociador experto suele aumentar el monto total del acuerdo —y reducir los gravámenes— lo suficiente como para que usted obtenga más de lo que ganaría si lo gestionara por su cuenta, incluso después de los honorarios. Si se pregunta cuánto vale realmente su caso , la respuesta depende en gran medida de cómo se calculan y defienden estas cifras. Es útil comprender cómo se calcula el valor del acuerdo antes de aceptar nada.
La buena noticia: la mayoría de estos problemas tienen solución, y un experto conoce el plan de acción.
Fíjese en cuántos de los factores anteriores tienen que ver con la estrategia , no con el accidente en sí. Se discute la responsabilidad. Se elabora la documentación. Se negocian los gravámenes. Se controlan los errores. Ese es el trabajo.
Howard Injury Law fue fundada por el abogado Glen Howard , quien trabajó durante años como abogado defensor de aseguradoras antes de cambiar de bando. Sabe exactamente cómo las aseguradoras asignan la responsabilidad, programan sus ofertas irrisorias y utilizan sus propios antecedentes y redes sociales en su contra, porque solía construir esos argumentos. Ahora utiliza esa experiencia para proteger a sus clientes en Nevada. Trabajar con un abogado de lesiones personales en Las Vegas que conoce ambas perspectivas es una de las maneras más seguras de evitar que su indemnización pierda valor sin que se dé cuenta.
Preguntas frecuentes
¿El hecho de tener parte de la culpa significa que no recibiré nada en Nevada?
Por lo general, no. Nevada aplica la negligencia comparativa modificada según NRS 41.141, por lo que aún puede recibir una indemnización siempre que su responsabilidad sea del 50% o menos ; su compensación simplemente se reduce según su porcentaje de culpa. Si se determina que usted es responsable en un 30%, conserva el 70%. El único límite estricto: con un 51% o más de culpa , no podrá recibir ninguna compensación. Dado que las aseguradoras suelen atribuirle la culpa para reducir o eliminar su reclamación, la forma en que se discute la responsabilidad puede cambiar significativamente el resultado. Cada accidente es diferente, por lo que, si se disputa la responsabilidad, conviene revisar los hechos con un abogado antes de aceptar cualquier porcentaje.
¿De verdad las redes sociales pueden reducir mi indemnización?
Sí, y es una de las maneras más fáciles de perjudicar tu propio caso. Las compañías de seguros monitorean los perfiles públicos de los reclamantes en busca de cualquier cosa que contradiga tus lesiones. Una foto tuya sonriendo en una barbacoa en Summerlin, un registro en un casino o una publicación etiquetada que muestre que estabas activo se presenta como evidencia de que estás exagerando, incluso si estuviste sufriendo todo el tiempo y seguiste adelante. La configuración de privacidad no te protege por completo, y borrar publicaciones después de que se inicia un reclamo puede generar sus propios problemas. Lo más seguro es dejar de publicar por completo desde el día del accidente hasta que tu caso se resuelva por completo.
¿Las enfermedades preexistentes invalidan mi reclamación por lesiones?
No, pero lo complican. Si ya habías sufrido una lesión en la misma parte del cuerpo, la aseguradora argumentará que el accidente no fue la causa de tu dolor actual. La ley de Nevada aún te permite obtener una indemnización cuando un accidente agrava o empeora una condición preexistente; tienes derecho a una compensación por el daño adicional. La clave está en la documentación que muestre tu estado inicial antes del accidente y el cambio posterior. Los registros médicos completos y, a menudo, la opinión de un médico que vincule el accidente con el empeoramiento de tu condición son lo que impide que una lesión preexistente se utilice para anular tu reclamación.
¿Qué porcentaje de mi indemnización se destina a gastos médicos y honorarios de abogados?
El monto final que recibirá es el monto bruto del acuerdo menos tres conceptos: honorarios de abogado (un porcentaje de contingencia, sin honorarios a menos que gane), gastos del caso y cualquier gravamen médico adeudado a sus proveedores. El reparto exacto varía según el caso. Lo que sorprende a la gente es que un buen abogado suele aumentar el monto bruto del acuerdo y negociar la reducción de los gravámenes lo suficiente como para que usted obtenga más de lo que habría obtenido por su cuenta, incluso después de descontar los honorarios. Lo que importa no es el monto bruto en el cheque, sino el neto después de una negociación hábil.
¿Es demasiado tarde para proteger mi acuerdo si ya cometí un error?
A menudo, no. Una sola publicación en redes sociales, una declaración grabada o una interrupción en el tratamiento no invalidan automáticamente una reclamación; es un problema que se puede solucionar, no una sentencia de muerte. Cuanto antes intervenga un abogado, mejor podrá minimizar los daños, corregir la documentación y evitar que la aseguradora base todo su caso en un solo error. El verdadero riesgo reside en la espera: en Nevada existen plazos para presentar reclamaciones y, con el tiempo, resulta más difícil conservar las pruebas. Si le preocupa haber perjudicado su caso, es motivo suficiente para llamar cuanto antes, no para darse por vencido.
Proteja el valor de su caso.
Si te identificas con alguna de estas situaciones —una oferta irrisoria, una publicación que te genera dudas, una pila de facturas médicas que no entiendes—, vale la pena proteger el valor que te queda ahora, mientras aún puedes hacerlo. Howard Injury Law ofrece una consulta gratuita y sin compromiso para analizar el estado de tu caso y los obstáculos que lo están retrasando. Hablarás sobre tus opciones con un equipo que conoce a fondo el sector de las aseguradoras, y no pagarás nada a menos que ganemos.
Llame al (702) 331-5722 o inicie hoy mismo su consulta gratuita . Averiguar el verdadero valor de su caso y lo que se necesita para defenderlo no tiene costo alguno.